Update2026.11.09 (월)


[안에서 먼저 터진 반발: "지출 삭감 공약은 선거에서 졌다"]
4선에 성공한 룰라 브라질 대통령이 새 임기를 시작하기도 전에 백척간두에 섰다. 결선 다음 날인 10월 26일 이보베스파 지수는 13.88% 폭락해 서킷브레이커가 발동됐다. 헤알화는 하루 새 8% 넘게 떨어졌고, 10년물 국채 금리는 15%까지 치솟았다. 시장이 던진 '불신임 투표'의 뿌리는 재정이다. 명목 재정적자가 GDP의 10%에 육박하고 그 대부분이 이자 비용이어서, 금리를 내리지 못하면 빚이 빚을 낳는 악순환이 굳어진다. 밖으로는 긴축을 요구하는 보수 우위 의회가, 안으로는 지출 삭감에 선을 긋는 지지층이 룰라를 조이고 있다. 국가 부도 가능성은 낮지만, 벼랑 끝에 몰린 것은 룰라 정부의 재정 신뢰다.
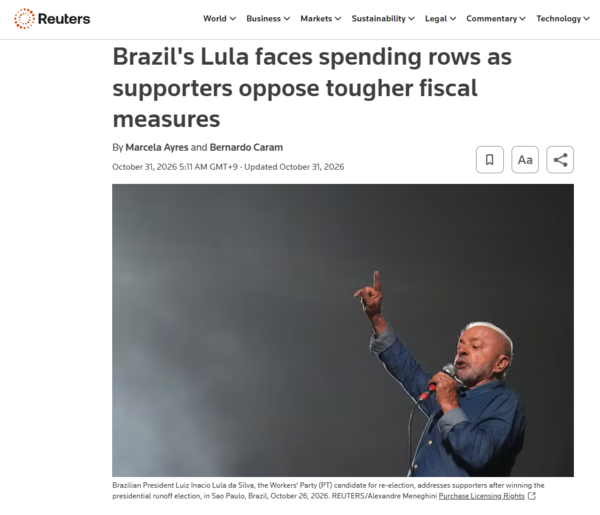
로이터통신은 지난 31일 “룰라의 재선 일주일도 안 돼 정부와 집권 노동자당(PT) 내부에서 지출 긴축에 '레드라인'을 긋는 목소리가 나오고 있다”면서 “조제 기마랑이스(José Guimarães) 제도관계부 장관은 선거 이틀 뒤 기자들에게 ‘그 문제(재정 조정)는 논의된 적도 없고, 지금도 논의되지 않으며, 우리 원내에서는 더더욱 논의되지 않고 있다’고 말했다”고 보도했다.
또한 길례르미 불로스(Guilherme Boulos) 대통령실 사무총장은 29일 소셜미디어에 “지출 삭감 공약은 선거에서 졌다”고 적었다”면서 “재정 조정이 필요하더라도 의회의 예산 지정 배정(earmark)과 조세 감면을 줄이는 방식에 그쳐야 한다”고 주장했다. 같은 날 집권 노동자당(PT) 집행위원회도 “지출 통제가 빈곤층의 희생으로 이뤄져서는 안 된다”는 성명을 냈다.
이런 발언은 투자자들의 불안을 키웠다. 로이터에 따르면 브라질 국가부채는 룰라 재임 기간에만 11%포인트 넘게 늘어 GDP의 82.9%에 이르렀다. 재정 불확실성은 정부의 차입 비용을 밀어 올리고 있다. 경제팀이 내놓은 대안은 온건하다. 내년 기초재정수지 목표를 허용 범위의 하단이 아니라 중간값인 GDP 대비 0.5% 흑자로 잡자는 것이다. 허용 범위는 목표의 위아래 0.25%포인트다. 정부 소식통은 재정준칙 강화도 검토 대상이지만 룰라의 승인이 있어야 한다고 전했다. 제페르송 비텐코르트(Jeferson Bittencourt) 전 재무부 국고국장(ASA 거시경제 책임자)은 "시장 반응의 이유는 늘어나는 부채를 어떻게 다룰지 보여주는 데 정부가 다급함을 보이지 않기 때문"이라고 꼬집었다.
[승리 다음 날 날아든 시장의 '불신임 투표']
미국 경제매체 CNBC는 27일 “룰라의 재선으로 브라질이 '재정 외줄타기(fiscal tightrope)'에 올랐다”고 진단했다. “선거 공약인 사회 정책에 돈을 대면서 불어나는 부채를 억누르고 채권시장도 달래야 한다”는 것이다. 다리우 두리강(Dario Durigan) 재무장관은 같은 날 “매도세가 보우소나루 승리에 걸었던 포지션을 정리한 자연스러운 반응이라며 재정 규율을 지키겠다”고 다짐했다. 그러나 지지층의 반발이 불거지면서 그의 다짐은 무게를 잃었다. 금융정보업체 피니마이즈(Finimize)에 따르면 지난주 중반 헤알화는 달러당 5.364헤알에 머물렀고, 브라질은 중남미 금융시장의 최대 약점으로 남았다.
시장이 이렇게 거세게 반응한 것은 정반대 결과에 돈을 걸었기 때문이다. 10월 4일 1차 투표에서 플라비우 보우소나루(Flávio Bolsonaro) 상원의원이 여론조사를 뒤집고 1위에 오르자 증시는 사상 최고치를 새로 썼다. 결선 직전 예측시장 폴리마켓은 그의 승리 확률을 80% 가까이로 봤다. 그러나 25일 결선에서 루이스 이나시우 룰라 다시우바(Luiz Inácio Lula da Silva) 대통령이 51.79%를 얻어 48.21%의 보우소나루를 꺾었다. 미국 신안보센터(CNAS)의 레이철 지엠바(Rachel Ziemba) 선임연구원은 알자지라에 트레이더들이 "보우소나루 승리와 긴축 재정을 전제로 한 베팅을 청산하고 있다"고 진단했다.
룰라의 81세 생일을 하루 앞둔 이 날, 상파울루 증시는 장중 17% 넘게 떨어졌다. 하락폭이 10%에 이르자 거래소 B3가 30분간 거래를 멈췄는데, 코로나19 사태 이후 처음이다. 로이터는 “장중 낙폭이 1998년 이후 최대”라고 전했다. 페트로브라스는 주가의 10% 이상을 잃었고, 증권사 XP는 반토막이 났다. 국채도 무너졌다. 달러 표시 국채는 장기물 위주로 크게 밀렸고, 2056년 만기물은 액면 1달러당 3센트 가까이 떨어졌다. 재무부는 27일과 29일로 잡혀 있던 국채 입찰을 모두 취소했다. 5년물 신용부도스와프(CDS) 프리미엄은 120bp에서 151bp로 26% 뛰었다. JP모건은 헤알화와 브라질 국채의 투자 의견을 '비중확대'에서 '중립'으로 내렸다.
[첫 번째 포위: 이자가 빚을 낳는 재정]
시장이 룰라에게 등을 돌린 근본 원인은 재정이다. 브라질 중앙은행에 따르면 6월까지 12개월 동안 공공부문의 명목 재정적자는 1조 3,180억 헤알로 GDP의 9.99%였다. 2025년 연간 8.34%에서 반년 만에 1.6%포인트 넘게 커졌다. 눈여겨볼 점은 적자의 구성이다. 같은 기간 이자 비용이 1조 1,610억 헤알(약 285조원)로 GDP의 8.80%를 차지했고, 이자를 뺀 기초재정적자는 1.19%에 그쳤다. 세계 최고 수준의 실질금리가 빚을 불리고, 불어난 빚이 다시 금리를 끌어올리는 구조다.
부채는 아직 정점에 이르지 않았다. 중앙은행 집계로 8월 일반정부 총부채는 GDP의 82.9%였다. 1년 전보다 5.6%포인트 오른, 2021년 3월 이후 최고치다. 브라질 재무부도 6월 발표한 자체 전망에서 총부채가 2029년 87.9%까지 오른 뒤에야 내려갈 것으로 봤다. 국제통화기금(IMF)은 중앙은행 보유 국채까지 포함해 계산하므로, IMF 기준 부채 비율은 90%대 중반이다. 룰라 4기 임기(2027~2030년)는 사실상 부채 정점을 지나는 시기와 겹친다.
이 악순환을 끊을 출구로 꼽혔던 것이 금리 인하였다. 중앙은행은 15%였던 기준금리(Selic)를 3월부터 다섯 차례 내려 9월 16일 13.75%까지 낮췄다. 그러나 선거 직후 금리 선물이 급등했고, 예측시장에서는 12월 동결 가능성이 51.5%로 인하 가능성을 앞섰다. 중앙은행은 앞서 정부의 현금성 복지 이전을 물가 압력의 주요 원인으로 지목한 바 있다. IMF도 7월 연례협의에서 재정을 강화해야 금리를 내릴 길이 열린다고 권고했다. 재정을 조이지 않으면 금리를 못 내리고, 금리를 못 내리면 재정이 무너지는 진퇴양난이다.
[두 번째 포위: 의회와 지지층의 협공]
룰라를 가로막는 또 하나의 벽은 의회다. AFP에 따르면 대선과 함께 치러진 의회 선거에서 보수 진영이 크게 이겼다. 보우소나루는 지출을 대폭 줄이고 국가의 역할을 축소하겠다고 공약했다. 그는 룰라가 선거 기간에 사회 지출 확대를 잇따라 발표한 것을 권력 남용이라고 비판했다. 밖에서는 보수 의회가 긴축을 압박하고, 안에서는 지지층이 지출 삭감에 선을 긋는다. 룰라는 양쪽에서 동시에 조여 오는 협공에 갇혔다. 도이체방크 이코노미스트들은 진짜 질문이 룰라가 의회의 견제를 오히려 신뢰할 만한 재정 경로를 세우는 지렛대로 쓸 수 있느냐라고 짚었다.
[세 번째 포위: 재무장관이라는 첫 수]
룰라가 둘 첫 수는 재무장관 인선이다. 3기 경제 사령탑이던 페르난두 아다지(Fernando Haddad)는 올해 초 상파울루 주지사 선거에 나가려고 장관직을 내려놓았다가 패배했다. 로이터가 소식통을 인용해 전한 유력 후보는 두 명이다. 한 명은 2006년 대선에서 룰라와 맞붙었던 중도우파 출신의 제랄두 알키민(Geraldo Alckmin) 부통령으로, 룰라가 “100%” 신뢰하는 인물로 꼽힌다. 다른 한 명은 1차 투표에서 밀리던 룰라의 선거운동을 되살린 PT 소속 하파엘 폰텔레스(Rafael Fonteles) 피아우이 주지사다. 두리강 현 장관의 유임 가능성도 남아 있다.
로이터 소식통들은 지금 같은 시장 상황에서는 PT 인사만으로 헤알화 하락과 장기 금리 급등을 막기 어렵다는 점을 룰라도 알고 있다고 전했다. 아다지를 대통령 비서실장에 기용할지도 이 인선과 맞물려 있다. 하지만 누가 되든 지지층의 반발을 넘어설 정치적 자본이 있느냐가 관건이라고 로이터는 짚었다. 룰라는 결정을 서두르지 않을 것으로 알려졌다. 그 사이 헤알화는 달러당 5.60헤알(약 1,375원)까지 밀렸다가 5.36헤알(약 1,316원) 안팎으로 회복했다. 가브리에우 갈리폴루(Gabriel Galípolo) 중앙은행 총재는 시장 기능이 멈출 때만 개입하겠다며, 특정 환율을 방어하지 않겠다는 입장을 분명히 했다.
[벼랑 끝에 선 것은 국가가 아니라 '정부의 신뢰']
이번 위기를 아직까지는 국가 부도 위기라고 할 수는 없다. 외환보유액은 8월 기준 3,726억 달러(약 498조원)로, IMF는 변동환율제와 함께 이를 외부 충격의 핵심 완충장치로 평가했다. 2025년 무역흑자도 683억 달러(약 91조원)로 역대 세 번째 규모였다. 국채 대부분이 정부가 직접 통화를 발행해 갚을 수 있는 헤알화 표시라는 점에서, 달러가 모자라 생기는 외채 위기와도 다르다. 위태로운 것은 브라질의 지급 능력이 아니라, 룰라 정부가 빚을 통제할 의지와 역량이 있느냐에 대한 시장의 믿음이다.
국내 투자자에게도 이 구분은 중요하다. 연 10% 안팎의 이자와 한·브라질 조세조약에 따른 비과세 혜택으로 인기를 끈 '삼바 채권'의 진짜 위험은 부도가 아니다. 헤알화가 하루에 8% 떨어지면 1년 치 이자의 대부분이 환차손으로 사라지고, 금리가 오르면 채권 가격까지 하락한다. 재무장관 인선과 2027년 예산안이 그 손실이 일시적인지 구조적인지를 가를 것이다.
[Why Times Insight]
룰라가 백척간두에 섰다는 것은 실각이 임박했다는 뜻이 아니다. 선거에서 승리했지만 경제정책의 선택지는 좁아졌다는 뜻이다. 지출을 억제하면 정치적 반발을 감수해야 하고, 조정을 미루면 더 높은 금리와 부채 부담을 떠안을 수 있다. 재선은 권력을 연장했지만 재정의 제약까지 없애주지는 못했다.
더 이상 재선을 노릴 수 없는 마지막 임기(임기만료 2031년 1월 5일)라는 점은 양면적이다. 표를 의식하지 않고 개혁에 나설 수도 있고, 유산을 남기려 지출을 늘릴 수도 있다. 우리 채널은 브라질이 고금리와 재정 불안이 서로를 묶는 '재정 우위(fiscal dominance)'의 문턱에 서 있다고 본다. 재무장관 인선은 백척간두에서 룰라가 내디딜 첫걸음이고, 시장은 그 한 걸음이 후퇴인지 추락인지를 지켜볼 것이다.
-중국 푸단대학교 한국연구원 객좌교수
-전 EDUIN News 대표
-전 OUR NEWS 대표
-제17대 대통령직인수위원회 정책기획팀장
-전 대통령실 홍보기획비서관
-사단법인 한국가정상담연구소 이사장
-저서: 북한급변사태와 한반도통일, 2012 다시우파다, 선거마케팅, 한국의 정치광고, 국회의원 선거매뉴얼 등 50여권