Update2026.11.22 (일)

[3500선 턱밑까지…’은행만 오르는' 기형적 장세]
중국 본토 증시가 20일 5200개가 넘는 종목이 한꺼번에 떨어지는 투매에 휩쓸렸다. 일주일 내내 거래대금이 연중 최저로 말라붙은 채 하한가 종목만 늘던 무기력한 하락이 결국 거래를 동반한 매도 행렬로 번졌다. 일본·한국 증시가 5% 넘게 급락하며 아시아 전체에 퍼진 위험회피 심리가 방아쇠를 당겼지만, 그 밑바닥에는 중국 고유의 균열이 깔려 있다. 10월 소매판매 증가율은 0.4%에 그쳤고, 1~10월 고정자산투자는 8.1% 줄었으며, 신규 주택가격은 40개월째 떨어지고 있다. 중국공산당 정치국마저 '내수 부진'을 거듭 공식 문건에 적었지만, 베이징은 기술패권 경쟁에 국력을 쏟아붓는 동안 가계와 민간기업의 신뢰는 방치해 왔다.
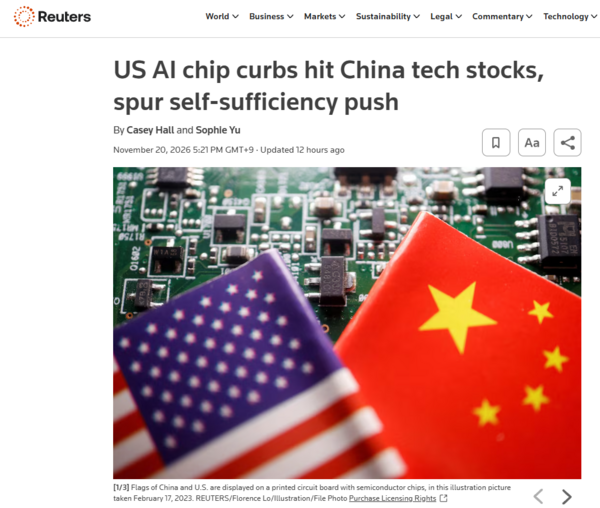
로이터통신은 20일(현지시간) “미국 기술주 급락의 여파로 중국 본토와 홍콩 증시가 동반 하락했다”면서 “이날 상하이·선전 증시에서는 5,236개 종목이 내렸고, 오른 종목은 313개에 그쳤다. 전날 거래대금이 연중 최저를 기록한 데 이어 이날은 거래가 늘면서 하락 종목도 더 많아졌다”고 보도했다.
실제로 이날 상하이종합지수(上證綜合指數)는 장중 3500.83까지 밀려 연중 최저치를 새로 쓴 뒤 1.22% 내린 3533.79로 마감했다. 선전성분지수(深證成分指數)는 3.09%, 창업판지수(創業板指數)는 3.54% 떨어졌다. 하락은 소형·기술주에서 가장 거셌다. 커촹50지수(科創50指數)는 3.12%, 베이징증권거래소 50지수(北證50指數)는 4.85% 내렸다. 상하이·선전 거래대금은 약 1조4222억 위안(약 284조원)으로 전날보다 약 1170억 위안(약 23조원) 늘었고, 313개 종목이 오른 반면 5,236개가 내렸다. 하한가는 61개로, 21세기경제보도(21世紀經濟報道)는 퉁푸웨이뎬(通富微電)·주안의료(九安醫療) 등 68개로 집계했다.
시장 내부의 양극화도 극심했다. 상하이50지수(上證50指數)는 장중 2% 넘게 빠졌다가 반등해 0.45% 오른 2785.92로 마감했고, 시가총액 1위 공상은행은 3.30% 올라 사상 최고 종가를 기록했다. 상하이50 ETF의 하루 거래대금은 240억 위안(약 4조8000억원)을 넘어 올해 1월 28일의 종전 최대치 214억5000만 위안(약 4조3000억원)을 갈아치웠다. 반대로 ‘AI 자립'의 상징인 반도체 공급망은 직격탄을 맞았다. 노광장비 테마주 롄허화쉐(聯合化學)는 20% 하한가를 맞았다.
반도체 급락의 배경에는 미국의 규제가 있었다. 로이터통신은 이날 “첨단 AI 칩에 대한 중국의 접근을 겨냥한 미국의 잇단 조치가 이번 주 중국 기술주를 더욱 강타했다”고 보도했다. 미국은 중국 기업의 첨단 AI 칩 원격 접근을 제한하고, 중국 AI 기업에 서비스하는 해외 데이터센터에 새 허가 요건을 부과했다. 대만 TSMC는 이미 허가됐던 중국 고객의 첨단 칩 주문 일부를 멈췄다. 중국 AI 기업 즈푸(智譜·Z.AI)와 미니맥스(MiniMax)의 주가는 최근 2주 사이 각각 22%, 34% 폭락했다. 알리바바의 우융밍(吳泳銘) 최고경영자(CEO)는 “새 규제로 20기가와트 규모의 연산능력 구축 목표를 낮춰야 할 수도 있다”고 밝혔다. 시장조사업체 카운터포인트리서치의 닐 샤(Neil Shah) 부사장은 "최첨단 영역에서 2028년, 혹은 2030년까지도 격차를 좁히기는 어려워 보인다"고 말했다.
아시아 시장 전반의 충격도 컸다. 닛케이225지수와 코스피가 모두 5% 넘게 급락하는 등 아시아 증시가 크게 흔들렸고, A주의 낙폭은 이들보다 작았다. 그러나 중국 증시의 약세는 아시아 동반 급락보다 먼저 시작됐다. 19일까지 일주일간 상하이지수는 1.56%, 선전성분지수는 3.52%, 창업판지수는 5.47% 떨어졌다.
[투매 전야: 거래 실종과 하한가 속출]
투매 직전의 시장은 이미 탈진 상태였다. 19일 상하이지수는 0.28% 내린 3577.62로 올해 최저 종가를 기록했다. 중국 경제매체 제몐(界面)신문 집계로 하한가 종목은 하루 새 45개에서 72개로 늘었고, 4800개가 넘는 종목이 하락했다. 3대 시장 거래대금은 약 1조3100억 위안(약 262조원)으로 연중 최저 기록을 다시 썼다. 영화관 체인 헝뎬잉스(橫店影視)와 빙설 관광주 창바이산(長白山) 등 소비 관련주가 하한가로 무너졌다. 정부가 내수 진작 카드로 내세운 '서비스 소비'와 '빙설 경제' 테마의 동반 붕괴는 당국의 소비 부양 약속에 대한 시장의 불신을 보여준다.
['AI 국산화' 거품의 민낯]
투기 거품이 가장 극적으로 꺼진 곳은 AI 테마였다. 텐센트가 투자한 AI 칩 기업 쑤이위안커지(燧原科技·Enflame)는 19일 20% 폭락한 364.33위안에 마감했다. 13일 종가보다 36.16% 낮은 가격으로, 메이르징지신문(每日經濟新聞) 추산에 따르면 13일 장중 고점 이후 시가총액 약 1070억 위안(약 21조원)이 사라졌다. 9월 11일 상장 당시 공모가 142.18위안(약 2만8400원)이던 주가는 첫날 397위안(약 7만9400원)까지 치솟았다. 하지만 1~3분기 순손실은 7억5400만 위안(약 1508억원)이고, 2025년 매출의 83.79%는 최대 주주 텐센트 관련 거래에서 나왔다. AI와 무관한 자동차 부품업체 톈푸구펀(天普股份)과 가전업체 르추둥팡(日出東方) 등도 ‘AI 수혜주'로 포장돼 연속 상한가를 기록했다가 연속 하한가로 추락했다.
[1위안 미만 '동전주' 확산…상장폐지 공포]
상장폐지 위험 경고(*ST)를 받은 생태복원 업체 둥주생태(東珠生態)는 19일 0.89위안까지 떨어져 상장폐지 기준선(20거래일 연속 종가 1위안 미만) 아래로 내려갔다. 같은 경고를 받은 환경업체 치디환경(啓迪環境)은 회생 절차 개시조차 불투명한 상태에서 4연속 하한가를 맞았다. 디이차이징(第一財經)이 윈드(Wind) 자료를 인용해 보도한 바에 따르면, 종가 2위안 미만 종목은 6월 1일 50개에서 11월 17일 107개로 두 배 넘게 늘었다. 완자(萬家)펀드는 "신규 자금의 진입 의지가 약하다"고 진단했다. 새 돈이 들어오지 않는 시장에서 '폭탄 돌리기'가 반복되다 외부 충격 한 번에 투매로 번진 셈이다.
[지표가 가리키는 실물경제의 냉각]
10월 산업생산은 4.8% 늘어 예상치 5.3%와 전월 5.5%를 밑돌았고, 소매판매는 0.4% 증가해 예상치 0.8%와 전월 1.1%에 못 미쳤다. 1~10월 고정자산투자는 8.1% 감소해 코로나19 이후 가장 가파르게 줄었다. 1~10월 누적 소매판매는 41조6464억 위안(약 8330조원)으로 1.0% 느는 데 그쳤다.
제조업 경기도 다시 꺾였다. 10월 공식 제조업 구매관리자지수(PMI)는 9월 50.1에서 49.3으로 떨어져 위축 국면으로 돌아섰다. 10월 생산자물가지수(PPI)는 5.7% 급등했지만 소비자물가지수(CPI)는 0.7% 오르는 데 그쳤다. 중동발 에너지 충격으로 원가는 오르는데 내수가 약해 가격에 전가하지 못하니, 기업 마진은 양쪽에서 압박을 받는다.
부동산과 고용도 출구가 보이지 않는다. 10월 70개 도시 신규 주택가격은 2.4% 하락해 40개월 연속 내렸다. 16~24세 청년 실업률(재학생 제외)은 10월 17.2%로, 8월에는 18.9%까지 올라 12개월 만의 최고치를 찍었다.
[당도 인정한 '내수 부진'…처방은 '찔끔']
중국공산당 지도부도 위기를 모르지 않는다. 시진핑이 이끄는 정치국은 2025년 12월 회의에서 "내수를 주된 동력으로 삼아 강대한 국내시장을 건설해야 한다"고 결의했고, 올해 4월 회의에서는 “경제가 직면한 어려움과 도전”을 언급했다. 7월 30일 회의는 약한 내수와 심화하는 구조적 불균형이 2분기 성장을 짓누른 가운데 열렸다. 3분기 성장률 4.5%도 AI 관련 수출 호황 덕분이었고, 올해 성장률 목표 4.5~5%는 코로나 시기를 빼면 수십 년 만에 가장 낮다.
문제는 처방이다. AFP가 인용한 한 분석가는 “예상보다 나은 3분기 성적이 4분기의 의미 있는 정책 전환을 늦출 수 있다”고 봤다. 미국 투자 커뮤니케이션 기업 베스티드(Vested)의 수석이코노미스트 밀턴 에즈라티(Milton Ezrati)는 최근 칼럼에서, “베이징이 로봇·AI·우주 분야의 대미 기술 경쟁에는 막대한 자원을 쏟으면서 경기에는 목표치를 맞출 만큼의 조치만 내놓는다”고 비판했다. “공급된 유동성마저 대부분 국유은행으로 흘러가 당의 기술 전략을 떠받쳤을 뿐 민간 경제에는 거의 닿지 않았다”는 것이다. 20일 지수를 떠받친 것이 은행주였다는 사실은 이 비판과 묘하게 겹친다.
[고속성장이 가려온 제도의 균열]
평론가 자오펑보(趙鵬博)는 침체의 뿌리를 체제에서 찾는다. 개혁개방의 성과는 당이 경제 통제를 일부 풀어준 선택과 그 공간에서 위험을 떠안은 사회의 노력, 그리고 인구 구조와 WTO 가입이라는 외부 조건이 맞물린 결과였다. 그 조합은 이제 고령화와 공급망 안보 논리 속에 해체되고 있다. 더 근본적인 문제는 법치의 공백이다. 법원조차 당의 영도 아래 있는 체제에서 기업과 가계는 오늘 합법인 사업이 내일도 인정받을지 확신할 수 없다. 자오펑보는 "사회에 거듭 자신감을 가지라고 요구하는 것으로는, 자신감을 만들어내는 데 필요한 제도적 조건을 대신할 수 없다"고 썼다.
[Why Times Insight]
20일 장세의 핵심 장면은 지수 낙폭이 아니라 '은행이 오르고 5200개 종목이 내린' 기형적 구도다. 공상은행이 사상 최고 종가를 쓰고 상하이50 ETF 거래가 역대 최대를 기록한 것은, 공식 확인되지는 않았지만 정부 계열 자금이 대형주를 사들여 지수 방어에 나섰을 가능성을 시사한다. 그렇다면 당국이 지키려는 것은 시장 전체가 아니라 '지수라는 체면'이다. 에즈라티가 지적한 '번영보다 위신'의 논리가 증시에서도 되풀이되는 셈이다.
아시아 동반 급락과 미국의 AI 칩 규제는 방아쇠였을 뿐 원인은 아니다. 중국 증시는 20일 이전부터 거래 실종, AI 테마 거품의 붕괴, 동전주 급증이라는 내부 질환을 앓고 있었다. 정치국이 1년 가까이 '내수'를 최우선 과제로 내걸었지만 소매판매 증가율은 0%대로 내려앉았다. 가계 소득 재분배, 농민공 사회보장, 독립적 사법부, 지방재정 개혁처럼 당의 통제력을 내려놓아야 가능한 개혁은 외면한 채 국가가 직접 지휘할 수 있는 반도체·AI에만 자원을 쏟는 구조가 바뀌지 않는 한, 신뢰의 회복은 어렵다.
중국이 마주한 것은 하루아침의 파국이 아니라 신뢰가 서서히 고갈되며 잠재성장력이 깎여 나가는 장기 소모전이다. 그 끝을 결정할 변수는 부양책의 규모가 아니라, 권력이 스스로를 규칙 아래 둘 의지가 있느냐다.
-중국 푸단대학교 한국연구원 객좌교수
-전 EDUIN News 대표
-전 OUR NEWS 대표
-제17대 대통령직인수위원회 정책기획팀장
-전 대통령실 홍보기획비서관
-사단법인 한국가정상담연구소 이사장
-저서: 북한급변사태와 한반도통일, 2012 다시우파다, 선거마케팅, 한국의 정치광고, 국회의원 선거매뉴얼 등 50여권