Update2026.11.17 (화)

[가계대출 한 달 새 4300억 위안 순감…소비 부양책이 부딪힌 벽]
중국 가계의 빚이 임계점을 넘어서고 있다. 은행과 소비금융사가 내놓는 개인 부실채권 매물은 분기마다 기록을 갈아치우고, 연체자 명단에는 대학을 나와 공공부문에서 일하는 40~50대까지 이름을 올렸다. 해외 리서치 회사는 빚을 제때 갚지 못한 성인을 최대 1억 명, 가계 부실채권을 사상 최대인 2.22조 위안(약 446조원)으로 추정한다. 그런데도 베이징은 개인 연체 통계 공개를 중단했다. 부실채권 일괄 매각과 상각으로 은행 장부를 관리하는 사이 4%대 성장률은 '안정 속 개선'이라는 공식 서사를 떠받치고 있다. 그러나 가계대출은 올해 1~10월에만 1조4600억 위안 줄었고, 소비는 1%대 성장에 머물렀다. 일자리와 집값, 소득이 함께 흔들리며 생긴 상환 능력의 붕괴가 중국 경제의 가장 약한 고리인 가계로 옮겨붙고 있다. 시진핑 체제의 경제 운용이 한계에 다다랐다는 신호다.
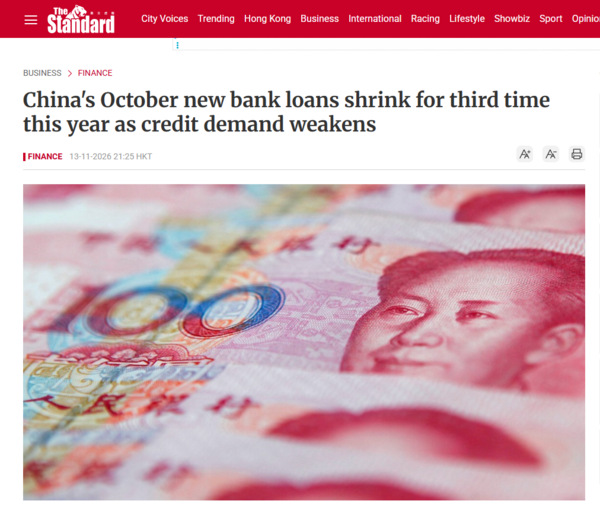
홍콩의 ‘더 스탠다드(The Standard)’는 지난 14일, 중국 인민은행 자료를 분석한 로이터통신을 인용해 “10월 한 달 동안 가계대출이 약 4300억 위안(약 86조원) 순감했다”면서 “1~10월 누적 순감액은 1조4600억 위안(약 293조원)에 이른다”고 보도했다. 로이터는 “가계 대출 잔액이 줄어드는 와중에 은행들이 이미 빌려준 돈을 회수하는 데도 어려움을 겪고 있다”고 전했다. “은행이 우량 차주로 여겼던 공공부문 재직 중년층에서까지 카드 연체가 늘면서, 대출로 소비에 불을 붙이려는 베이징의 구상이 가계의 상환 부담에 가로막혔다”는 진단이다.
로이터에 따르면 위안화 은행대출은 9월 1조800억 위안(약 217조원) 순증에서 10월 1000억 위안(약 20조원) 순감으로 돌아섰다. 가계대출은 9월 거의 변동이 없다가 10월 크게 줄었다. 10월은 국경절 연휴와 분기 말 대출 집행의 여파로 신용 수요가 약해지는 달이다. 그러나 1~10월 가계 단기대출 순감액만 1조4100억 위안(약 283조원)에 달한다는 점은 가계 신용의 위축이 일시적 현상이 아님을 보여준다.
대출 잔액 순감은 신규 차입과 상환을 합산한 결과다. 가계가 새 빚을 줄여도, 은행이 심사를 강화해도 잔액은 줄어든다. 로이터는 지난 7월에도 “당국이 소비대출 확대를 독려하는 가운데 일부 은행이 추가 부실을 막으려 심사를 오히려 조이고 있다”고 보도했다. 베이징이 소비대출 이자보조 한도를 차주 1인당 3000위안(약 60만원)으로 세 배 늘렸지만, 무디스의 니컬러스 주(Nicholas Zhu) 애널리스트는 "신용도가 높은 고객은 신용카드 사용을 줄이고 있다"고 지적했다. 상환 능력이 충분한 고객은 빚을 꺼리고 신용도가 낮은 고객만 돈을 빌리면, 대출을 늘릴수록 부실 위험은 커진다.
소비 지표에도 그 부담이 그대로 드러난다. 중국 국가통계국에 따르면 올해 1~9월 실질 국내총생산(GDP)은 전년 동기 대비 4.6% 늘었지만, 사회소비품 소매총액은 1.1%, 상품 소매액은 1.0% 증가하는 데 그쳤다. 가계 단기대출이 급감한 상황에서 자동차와 가전처럼 할부·신용 구매에 기대는 품목의 수요를 끌어올리기는 한층 어려워졌다.
[은행이 우량 고객으로 봤던 중년층에서도 카드 연체가 늘었다]
연체 확산을 가장 먼저 드러내는 지표는 부실채권 유통시장이다. 홍콩 사우스차이나모닝포스트(SCMP)는 10월 말, “3분기 은행업신용자산등록유통센터(銀登中心)에 새로 등록된 부실대출 패키지가 원리금 기준 1481억 위안(약 30조원)으로 직전 분기보다 약 50% 늘었다”면서 “1~9월 누적 등록액도 3222억 위안(약 65조원)으로 1년 전보다 26.4% 증가했다”고 보도했다.
더 충격적인 것은 차주의 성격 변화다. SCMP는 “최근 연체 급증의 중심에 대학 교육을 받고 안정적인 공공부문 일자리를 가진 중년층이 있다”고 짚었다. 광다(光大)은행이 8월 내놓은 100억 위안 넘는 부실 패키지에는 대졸 이상 차주 비중이 높다는 설명이 붙었다. 미국에서는 신용카드 연체가 주로 20~30대의 문제로 여겨진다. 중국에서는 거꾸로 가계를 떠받치는 중년이 먼저 무너지고 있다.
[장부에서 사라진 1억 명…가베칼 "개인 부실은 계속 쌓일 것"]
블룸버그와 로이터가 인용한 가베칼 드래고노믹스(Gavekal Dragonomics) 분석에 따르면 2025년 말 중국 가계 부실채권은 전년보다 21% 늘어난 2.22조 위안(약 445조원)이다. 당국이 개인 연체·부실 집계 발표를 중단하자 가베칼은 26개 은행의 재무보고서 등을 직접 분석해 이 수치를 추정했다. 이에 따르면 성인 11억 명 가운데 최대 10.6%, 약 1억 명이 상환을 연체하고 있다.
가베칼의 장샤오시(Xiaoxi Zhang) 금융 애널리스트는 “개인 부실대출은 계속 쌓일 것”이라며, “소득 압박을 덜어줄 더 공격적인 정부 정책 없이는 상황이 나아지기 어렵다”고 내다봤다. 저장(浙江)대 금융연구원도 “중국 금융기관이 해마다 처리해야 할 개인 부실채권이 2조~3조 위안(약 400~600조원)에 이를 수 있다”고 추산했다. 중국 가계부채는 지난 10년 사이 약 3배로 불어나 83조 위안(약 1경 6,662조원)에 달한다.
[공상은행 신용카드 부실률 5.37%…은행 장부가 감추는 것]
은행 장부도 같은 신호를 보낸다. 상장은행 반기보고서에 따르면 6월 말 6대 국유은행의 개인대출 부실률은 1.31~2.02%로 모두 연초보다 올랐다. 세계 최대 은행인 공상(工商)은행의 신용카드 부실률은 지난해 말 4.61%에서 5.37%로 뛰었고, 교통(交通)은행은 2.68%에서 3.8%로 국유은행 가운데 상승 폭이 가장 컸다. 공상은행의 주택담보대출 부실률도 1.29%로 0.23%포인트 올랐다.
시장은 실제 부실이 공시 수치보다 훨씬 크다고 본다. UBS의 메이 옌(May Yan) 아시아 금융 리서치 책임자는 “일부 대형은행 소매대출의 5~6%가 부실일 수 있다”고 추정했다. 익명을 요구한 한 은행권 관계자는 로이터에 "현재 소매대출 연체 상황은 매우 심각하다"고 말했다. 은행들은 부실 분류를 미루려고 원리금 상환을 유예하거나 대출 조건을 재조정하고 있다. 2021년 시범 도입된 개인 부실채권 일괄 매각 제도는 올해 말까지 연장됐고, 이를 통한 매각액은 2025년 상반기에만 1076억 위안(약 21조 6,000억원)으로 1년 새 두 배가 됐다. 올해 상반기에는 소비금융사 24곳이 532억 위안(약 10조 7,000억원)어치를 시장에 내놓았다. 지난해 같은 기간 15곳, 300억 위안(약 6조원)에서 크게 늘었다.
[수출이 가린 내수 동결…성장률과 함께 꺼지는 가계]
연체 증가는 거시경제 둔화와 같은 궤적을 그린다. 올해 3분기 성장률은 4.5%로, 3년여 만의 최저치였던 2분기 4.3%에서 소폭 반등했다. 마오성융(毛盛勇) 국가통계국 부국장은 이를 두고 "어렵게 얻은, 높이 평가할 만한 성과"라고 자평했다. 그러나 성장을 끌어올린 것은 인공지능(AI) 관련 수요에 힘입어 16% 넘게 늘어난 수출이다. 같은 기간 고정자산투자는 7.2% 줄었고, 월간 소매판매 증가율은 8월 0.4%까지 떨어졌다.
고용과 자산도 가계의 상환 여력을 갉아먹고 있다. 9월 도시 조사실업률은 5.2%였지만 16~24세 청년 실업률은 18%에 달했고, 8월에는 1년 만의 최고치인 18.9%까지 올랐다. 신규 상품주택 판매액은 2021년 약 18조 위안(약 3,612조원)에서 2025년 8.39조 위안(약 1,683조원)으로 절반 이하로 줄었고, 같은 해 부동산 개발투자는 17.2% 감소했다. 가계 자산의 대부분을 차지하는 집값이 떨어지면서 중산층의 대차대조표가 쪼그라들었고, 이것이 중년 연체 급증의 배경이 되고 있다.
[빚을 내지 않는 가계, 빚을 갚지 못하는 가계]
상반기 1인당 가처분소득의 실질 증가율은 4.2%였지만 1인당 소비지출 증가율은 2.7%에 그쳤다. 벌어도 쓰지 못하는 가계 위에 빚의 구조가 덧씌워졌다. 이를 키운 것은 빅테크 대출 플랫폼이다. 앤트그룹과 바이트댄스 등은 은행과 차주를 중개하며 연 4%에서 24%가 넘는 금리로 '초고속 대출'을 팔아 왔다. 여러 플랫폼에 빚을 진 다중채무자는 소득이 흔들리는 순간 가장 먼저 무너진다. 그런데도 중국에는 전국 단위의 개인파산 제도가 없다. 2021년 선전(深圳)이 지방 조례로 시범 도입한 것이 사실상 전부다. 빚을 법적으로 정리할 길이 막힌 채무자는 끝없는 독촉과 신용 불이익의 굴레에 갇힌다.
[Why Times Insight]
중국 가계 부채 위기에서 가장 위험한 것은 숫자 자체보다 숫자를 감추는 방식이다. 당국은 개인 연체 통계 공개를 멈췄고, 은행은 일괄 매각과 상각, 상환 유예로 부실을 장부 밖으로 밀어내며 부실률을 '관리'하고 있다. 업계 전체 부실률이 1.5% 안팎이라는 공식 수치와 성인 1억 명이 연체 상태라는 민간 추정 사이의 간극이 곧 중국식 통계 화장의 크기다. 장부상 가계부채 대비 부실 비율이 미국(약 4.8%)보다 낮다는 반론도 있다. 그러나 중국은 대규모 소비자 디폴트를 처리해 본 경험도, 개인파산이라는 안전판도 없다. 같은 비율이라도 충격의 깊이는 전혀 다를 수 있다.
더 근본적인 문제는 이 위기가 경기 순환이 아니라 구조에서 비롯됐다는 점이다. 부동산 중심 성장 모델이 무너지고, 민간기업과 플랫폼 산업은 규제로 위축됐으며, 청년 일자리는 사라졌다. 그 비용이 결국 가계로 넘어왔다. 연체가 소비를 얼리고, 얼어붙은 소비가 다시 기업 매출과 고용을 갉아먹는 악순환이 이미 굴러가고 있다. 가계의 기둥인 중년이 무너지면 그 여파는 한 세대의 안전감과 체제에 대한 신뢰로 번진다. 수출과 통계로 버티는 4%대 성장이 1억 명의 상처를 언제까지 덮을 수 있을지는 불확실하다. 정책 궤도가 바뀌지 않는다면 중국 가계경제는 회복이 어려운 국면으로 접어들 위험이 크다.
-중국 푸단대학교 한국연구원 객좌교수
-전 EDUIN News 대표
-전 OUR NEWS 대표
-제17대 대통령직인수위원회 정책기획팀장
-전 대통령실 홍보기획비서관
-사단법인 한국가정상담연구소 이사장
-저서: 북한급변사태와 한반도통일, 2012 다시우파다, 선거마케팅, 한국의 정치광고, 국회의원 선거매뉴얼 등 50여권